Krones registra un crecimiento moderado y una mayor rentabilidad en un entorno de mercado difícil
Anuncios


Los resultados empresariales de Krones se mantuvieron estables en general entre enero y septiembre de 2026. Tanto los ingresos ajustados por los efectos de la conversión de divisas como el volumen de pedidos recibidos y el margen EBITDA aumentaron en comparación con el año anterior. Debido a la evolución desfavorable de los mercados relevantes para la empresa, que afectará al crecimiento en el cuarto trimestre, Krones revisó el 22 de octubre sus previsiones de crecimiento de la facturación, ajustadas por los efectos de la conversión de divisas, para el conjunto del año 2026, así como los objetivos a medio plazo para 2028.
Krones
Aumento del 2,9 % en la entrada de pedidos durante los tres primeros trimestres
La entrada de pedidos de Krones en los primeros nueve meses de 2026 aumentó un 2,9 % interanual, pasando de 4.104,7 millones de euros a 4.223,6 millones de euros. La demanda de los clientes por los productos y servicios de la empresa se mantiene, en general, sólida. Las incertidumbres económicas generales y el aumento de los costes operativos de nuestros clientes debido a la situación geopolítica están teniendo cierto impacto en los pedidos en toda la amplia cartera de clientes y productos de Krones. La empresa ha podido compensar en gran medida este efecto gracias a su base de clientes muy equilibrada a nivel internacional y a su amplia gama de productos y servicios.
El ratio «book-to-bill» —la relación entre la entrada de pedidos y los ingresos— se situó en 1,03 en los tres primeros trimestres de 2026. Como resultado, la cartera de pedidos aumentó un 3,0 % entre enero y septiembre, hasta alcanzar los 4 314,3 millones de euros (31 de diciembre de 2025: 4 190,4 millones de euros). Cabe señalar que la sólida cartera de pedidos global incluye pedidos de clientes que se traducirán en ingresos a finales de 2027 o más adelante.

Los ingresos ajustados por los efectos de la conversión de divisas aumentaron un 0,8 % de enero a septiembre
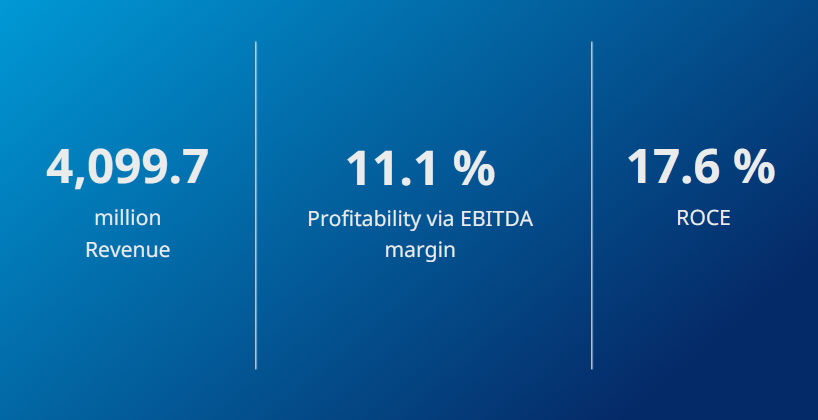
En un entorno macroeconómico que sigue siendo difícil, los ingresos de Krones durante los tres primeros trimestres de 2026, que ascendieron a 4.099,7 millones de euros, se mantuvieron estables en comparación con el año anterior (4.107,4 millones de euros). Esta cifra incluye un impacto negativo en los ingresos, no contabilizado en la cuenta de resultados, de aproximadamente 20 millones de euros debido a las devoluciones de aranceles estadounidenses. Los efectos de la conversión de divisas tuvieron un impacto negativo de aproximadamente 40 millones de euros en los ingresos de Krones durante los tres primeros trimestres de 2026. Ajustados por los efectos de la conversión de divisas, los ingresos aumentaron un 0,8 % de enero a septiembre de 2026 en comparación con el año anterior.
La rentabilidad mejoró aún más en los tres primeros trimestres
Krones mejoró aún más su rentabilidad en los primeros nueve meses de 2026. Esto se debe principalmente a la aplicación de medidas estratégicas destinadas a mejorar el rendimiento y las estructuras de costes de la empresa. Los precios de las máquinas y líneas de Krones se mantuvieron estables en general durante el período objeto del informe.
De enero a septiembre de 2026, el resultado antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA) aumentó un 5,2 % interanual, pasando de 430,7 millones de euros a 453,1 millones de euros. Esto incluye un impacto positivo en los resultados, contabilizado en la cuenta de pérdidas y ganancias, de aproximadamente 10 millones de euros procedente de devoluciones de aranceles estadounidenses. Ajustado por este efecto, el margen de EBITDA de los tres primeros trimestres fue del 10,8 %. Esta cifra se sitúa dentro del rango previsto, comprendido entre el 10,7 % y el 11,1 %, para el conjunto del año 2026. El margen de EBITDA declarado para los primeros nueve meses fue del 11,1 % (año anterior: 10,5 %).
Debido al aumento de la depreciación y amortización de los activos fijos y a la disminución de los ingresos y gastos financieros, el EBT (beneficio antes de impuestos) mejoró en una proporción ligeramente inferior a la del EBITDA en los tres primeros trimestres, con un incremento del 2,1 % hasta los 308,7 millones de euros (año anterior: 302,3 millones de euros). Krones aumentó el beneficio neto consolidado en un 2,7 %, hasta los 219,5 millones de euros, entre enero y septiembre (año anterior: 213,7 millones de euros). Esto equivale a un beneficio por acción de 6,94 euros (año anterior: 6,75 euros).
El flujo de caja libre (excluidas las actividades de fusiones y adquisiciones) mejoró en el tercer trimestre en comparación con el trimestre anterior
Tal y como estaba previsto, Krones invirtió considerablemente más durante los primeros nueve meses que en el año anterior. Esta es una de las razones por las que el flujo de caja libre, ajustado por las actividades de fusiones y adquisiciones, se situó en −5,0 millones de euros durante este periodo, frente a los +80,2 millones de euros del año anterior. No obstante, el flujo de caja libre ajustado por las actividades de fusiones y adquisiciones mejoró, pasando de −21,3 millones de euros en el segundo trimestre a +25,8 millones de euros entre julio y septiembre de 2026.
Krones sigue contando con una estructura financiera y de capital muy estable. El efectivo neto, es decir, el efectivo y los equivalentes de efectivo menos la deuda bancaria, se situó en 410,2 millones de euros a finales de septiembre de 2026 (año anterior: 361,2 millones de euros). El ratio de fondos propios ascendió al 44,8 % a 30 de septiembre de 2026 (año anterior: 42,1 %).
El ROCE (rendimiento del capital empleado) ascendió al 17,6 % en los tres primeros trimestres de 2026 (año anterior: 19,5 %).
Krones ha revisado las previsiones de crecimiento de la facturación, ajustadas por los efectos de la conversión de divisas, para el ejercicio completo de 2026, así como los objetivos a medio plazo para 2028
Basándose en las previsiones actuales para el cuarto trimestre de 2026, la empresa ha revisado sus previsiones de crecimiento de la facturación, ajustadas por los efectos de la conversión de divisas, para el conjunto del año 2026. Esto se debe a la evolución desfavorable de los mercados relevantes para Krones. Estos han sido provocados por el difícil entorno geopolítico y los consiguientes aumentos de costes para los clientes de Krones, junto con las continuas incertidumbres económicas generales. Esto afectará al crecimiento de los ingresos de Krones en el cuarto trimestre.
A pesar del difícil entorno de mercado, Krones sigue en la senda del crecimiento. Para el ejercicio 2026, la empresa prevé un crecimiento de los ingresos, ajustado por los efectos de la conversión de divisas, de entre el 1 % y el 2 % (previsión anterior: entre el 3 % y el 5 %). Al mismo tiempo, Krones ha confirmado las previsiones para los otros dos objetivos financieros. La empresa se propone mejorar aún más la rentabilidad este año con respecto a 2025 y prevé un margen de EBITDA del 10,7 % al 11,1 % para el Grupo en 2026. En cuanto al tercer objetivo financiero, el ROCE, Krones prevé que se sitúe entre el 19 % y el 20 % este año.
En consonancia con las previsiones revisadas sobre el crecimiento de los ingresos, ajustadas por los efectos de la conversión de divisas en 2026, y con el difícil entorno económico general actual, el Consejo de Administración también ha revisado el objetivo de ingresos a medio plazo para 2028, situándolo entre 6.000 y 6.200 millones de euros (anteriormente: aproximadamente 7.000 millones de euros). El objetivo a medio plazo para el margen EBITDA en 2028 se ha fijado entre el 11 % y el 12 % (anteriormente: entre el 11 % y el 13 %). El Consejo de Administración ha confirmado el objetivo a medio plazo para el ROCE de más del 20 % en 2028.
Nota: Este artículo ha sido traducido utilizando un sistema informático sin intervención humana. LUMITOS ofrece estas traducciones automáticas para presentar una gama más amplia de noticias de actualidad. Como este artículo ha sido traducido con traducción automática, es posible que contenga errores de vocabulario, sintaxis o gramática. El artículo original en Inglés se puede encontrar aquí.


Más noticias del departamento economía y finanzas