A Krones regista um crescimento moderado e uma melhoria da rentabilidade num contexto de mercado desafiante
Anúncios


O desempenho empresarial da Krones manteve-se, em geral, estável entre janeiro e setembro de 2026. A receita ajustada aos efeitos da conversão cambial, o volume de encomendas recebidas e a margem EBITDA registaram todos um aumento em comparação com o ano anterior. Devido a desenvolvimentos adversos nos mercados relevantes para a empresa, que irão afetar o crescimento no quarto trimestre, a Krones reviu, a 22 de outubro, as suas previsões para o crescimento das receitas, ajustadas pelos efeitos da conversão cambial, para o ano completo de 2026, bem como as metas a médio prazo para 2028.
Krones
Entrada de encomendas aumentou 2,9% nos primeiros três trimestres
O volume de encomendas da Krones nos primeiros nove meses de 2026 aumentou 2,9% em relação ao ano anterior, passando de 4 104,7 milhões de euros para 4 223,6 milhões de euros. A procura dos clientes pelos produtos e serviços da empresa mantém-se, de um modo geral, robusta. As incertezas económicas gerais e o aumento dos custos operacionais dos nossos clientes, devido à situação geopolítica, estão a ter algum impacto nas encomendas em todo o vasto portfólio de clientes e produtos da Krones. A empresa tem conseguido, em grande medida, compensar este efeito graças à sua base de clientes internacional muito equilibrada e à sua extensa gama de produtos e serviços.
O rácio book-to-bill — a relação entre as encomendas recebidas e as receitas — situou-se em 1,03 nos primeiros três trimestres de 2026. Consequentemente, a carteira de encomendas aumentou 3,0% entre janeiro e setembro, para 4 314,3 milhões de euros (31 de dezembro de 2025: 4 190,4 milhões de euros). É de salientar que a carteira de encomendas global, que se encontra em boa saúde, inclui encomendas de clientes que se traduzirão em receitas no final de 2027 ou posteriormente.

A receita ajustada pelos efeitos da conversão cambial aumentou 0,8% de janeiro a setembro
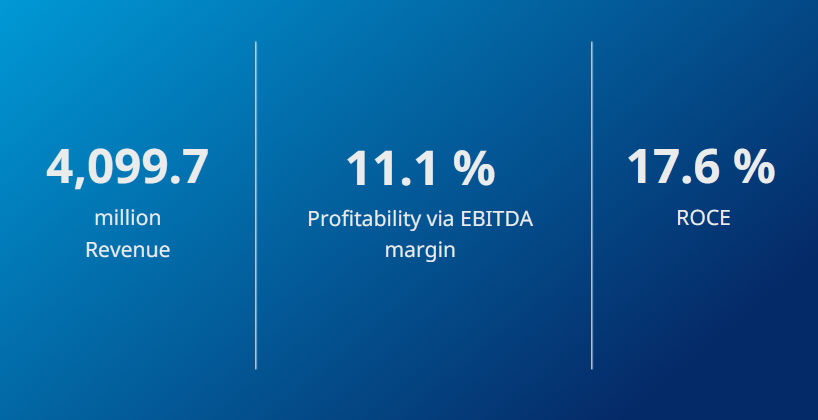
Num ambiente macroeconómico persistentemente desafiante, a receita da Krones nos primeiros três trimestres de 2026, de 4 099,7 milhões de euros, manteve-se estável em comparação com o ano anterior (4 107,4 milhões de euros). Este valor inclui um impacto negativo nas receitas, não reconhecido na demonstração de resultados, de aproximadamente 20 milhões de euros devido a reembolsos de direitos aduaneiros nos EUA. Os efeitos da conversão cambial tiveram um impacto negativo de aproximadamente 40 milhões de euros na receita da Krones nos primeiros três trimestres de 2026. Ajustada pelos efeitos da conversão cambial, a receita aumentou 0,8% de janeiro a setembro de 2026, em comparação com o ano anterior.
A rentabilidade melhorou ainda mais nos primeiros três trimestres
A Krones melhorou ainda mais a rentabilidade nos primeiros nove meses de 2026. Isto deve-se principalmente à implementação de medidas estratégicas para melhorar o desempenho e as estruturas de custos da empresa. Os preços das máquinas e linhas da Krones mantiveram-se, em geral, estáveis no período em análise.
De janeiro a setembro de 2026, o resultado antes de juros, impostos, depreciação e amortização (EBITDA) aumentou 5,2% em relação ao ano anterior, passando de 430,7 milhões de euros para 453,1 milhões de euros. Isto inclui um impacto positivo nos resultados, reconhecido na conta de resultados, de aproximadamente 10 milhões de euros proveniente de reembolsos de direitos aduaneiros dos EUA. Ajustada a este efeito, a margem EBITDA para os primeiros três trimestres situou-se nos 10,8%. Este valor situa-se dentro do intervalo previsto de 10,7% a 11,1% para o ano completo de 2026. A margem EBITDA reportada para os primeiros nove meses foi de 11,1% (ano anterior: 10,5%).
Devido a um aumento das depreciações e amortizações de ativos fixos e a rendimentos/encargos financeiros mais baixos, o EBT (resultado antes de impostos) registou uma melhoria ligeiramente inferior à do EBITDA nos primeiros três trimestres, com um aumento de 2,1% para 308,7 milhões de euros (ano anterior: 302,3 milhões de euros). A Krones aumentou o resultado líquido consolidado em 2,7%, para 219,5 milhões de euros, de janeiro a setembro (ano anterior: 213,7 milhões de euros). Isto equivale a um resultado por ação de 6,94 euros (ano anterior: 6,75 euros).
O fluxo de caixa livre (excluindo atividades de fusões e aquisições) melhorou no terceiro trimestre em comparação com o trimestre anterior
Tal como previsto, a Krones investiu significativamente mais nos primeiros nove meses do que no ano anterior. Esta é uma das razões pelas quais o fluxo de caixa livre, ajustado para atividades de fusões e aquisições, situou-se em −5,0 milhões de euros durante este período, uma descida em relação aos +80,2 milhões de euros do ano anterior. No entanto, o fluxo de caixa livre ajustado pelas atividades de fusões e aquisições melhorou, passando de −21,3 milhões de euros no segundo trimestre para +25,8 milhões de euros entre julho e setembro de 2026.
A Krones continua a apresentar uma estrutura financeira e de capital muito estável. O saldo líquido de caixa, ou seja, o caixa e equivalentes de caixa deduzidos da dívida bancária, situou-se em 410,2 milhões de euros no final de setembro de 2026 (ano anterior: 361,2 milhões de euros). O rácio de capital próprio subiu para 44,8% a 30 de setembro de 2026 (ano anterior: 42,1%).
O ROCE (retorno sobre o capital investido) ascendeu a 17,6% nos primeiros três trimestres de 2026 (ano anterior: 19,5%).
A Krones reviu as previsões relativas ao crescimento das receitas, ajustadas dos efeitos da conversão cambial, para o ano completo de 2026 e as metas a médio prazo para 2028
Com base nas previsões atuais para o quarto trimestre de 2026, a empresa reviu as suas previsões para o crescimento das receitas, ajustadas aos efeitos da conversão cambial, para o ano completo de 2026. Tal deve-se a desenvolvimentos adversos nos mercados relevantes para a Krones. Estes foram desencadeados pelo ambiente geopolítico desafiante e pelos consequentes aumentos de custos para os clientes da Krones, a par das incertezas económicas gerais que se mantêm. Tal irá afetar o crescimento das receitas da Krones no quarto trimestre.
Apesar do ambiente de mercado desafiante, a Krones mantém-se no caminho certo para o crescimento. Para o exercício financeiro de 2026, a empresa prevê um crescimento das receitas, ajustado pelos efeitos da conversão cambial, de 1% a 2% (previsão anterior: 3% a 5%). Ao mesmo tempo, a Krones confirmou as previsões relativas às outras duas metas financeiras. A empresa pretende melhorar ainda mais a rentabilidade este ano em relação a 2025 e espera uma margem EBITDA de 10,7% a 11,1% para o Grupo em 2026. Quanto à terceira meta financeira, o ROCE, a Krones prevê valores entre 19% e 20% este ano.
Em consonância com a orientação revista para o crescimento das receitas, ajustado aos efeitos de conversão cambial em 2026, e com o ambiente económico geral que continua a ser desafiante, o Conselho de Administração reviu também a meta de receitas a médio prazo para 2028, fixando-a entre 6,0 mil milhões e 6,2 mil milhões de euros (anteriormente: aproximadamente 7 mil milhões de euros). A meta a médio prazo para a margem EBITDA em 2028 foi especificada entre 11 % e 12 % (anteriormente: 11 % a 13 %). O Conselho de Administração confirmou a meta a médio prazo para o ROCE de mais de 20 % em 2028.
Observação: Este artigo foi traduzido usando um sistema de computador sem intervenção humana. A LUMITOS oferece essas traduções automáticas para apresentar uma gama mais ampla de notícias atuais. Como este artigo foi traduzido com tradução automática, é possível que contenha erros de vocabulário, sintaxe ou gramática. O artigo original em Inglês pode ser encontrado aqui.


Outras notícias do departamento negócios e finanças